仮想通貨の税金・確定申告【2026】利益計算から準備まで
仮想通貨の税金は円に戻したときだけ?売買・交換・報酬を整理し、取得価額、申告準備、2026年税制改正の適用条件を確認します。
この記事の内容
仮想通貨は、円への売却以外でも所得計算が必要になる場合があります。 暗号資産同士の交換や商品購入も含め、年間の取引を整理します。国税庁FAQでは、利益は原則として雑所得ですが、取引実態による例外があります。1
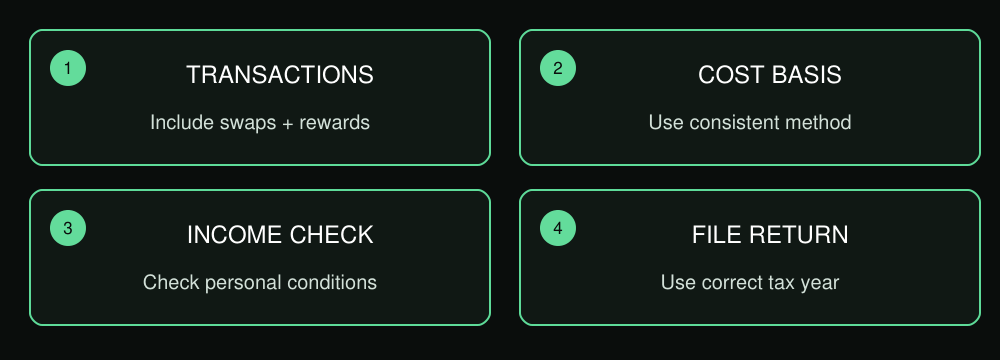
取引収集から取得価額計算、申告要否確認、対象年分の申告へ進む流れ。
まず課税に関係する取引を集める
国内外の取引所、自己管理ウォレット、DEX、ゲーム報酬を一覧にします。自分の口座間の移動を売買として二重計上しない一方、GSTをSOLへ交換した取引を単なる移動として落とさないようにします。
| 出来事 | 残す記録 |
|---|---|
| 購入・売却・交換 | 日時、数量、円換算、手数料 |
| 報酬の受領 | 種類、数量、評価の根拠 |
| 自分宛て送金 | 両方の口座と取引ID、費用 |
| 年末残高 | 資産とネットワーク別の数量 |
円換算の出典と時刻をそろえると、後から計算を説明できます。
取得価額と損益を計算する
売却額から取得価額と必要経費を差し引きます。同一資産を何度も購入した場合は、総平均法・移動平均法など適用する方法を確認し、都合のよい購入分だけを選んで計算しないでください。1
獲得GSTについてはゲーム報酬の評価と、その後の交換・売却を分けて確認します。スニーカー代や私生活を含む通信費などを、無条件に全額経費とすることはできません。
申告準備と税制改正の確認
必要な取引資料を保存し、所得区分と申告要否を確認して、対象年分の国税庁作成コーナーで入力します。前年版の暗号資産入力FAQは参考になりますが、2026年分の実際の画面は公開された版で確認してください。2
2026年度税制改正資料の分離課税は、法改正や適用開始日、対象資産・取引に条件があります。「2026年のGSTはすべて一律20%」と判断しないでください。金融庁資料では、改正法施行年の翌年1月以降という適用時期が示されています。3 4
個別の区分やゲーム内計算が不明な場合は、取引一覧と評価方法を持って税務署または税理士に確認すると具体的に相談できます。
年間の取引を漏れなく集める順序
最初に、年内に使った国内外の口座とウォレットを一覧にします。閉鎖した口座や残高ゼロのサービスも、途中に取引があれば対象です。取引所のCSVだけで完結せず、DEX、ゲーム報酬、自己送金の対応も確認します。
次に、日時、資産、数量、円換算、手数料、取引IDを同じ表へ整理します。同じ資産の移動を、送信側と受信側で二重に収入計上しないようにします。一方、GSTからSOLへの交換を単なる移動とすると、必要な損益計算を落とす可能性があります。
売却益を計算する仮定例
仮にある暗号資産を手数料込み10,000円で買い、全量を売って売却費用後に12,000円を受け取ったなら、差額は2,000円です。ただし複数回の購入や報酬受領があれば、売却分の取得価額を適用する方法で計算する必要があります。これは実績や個別税額を示すものではありません。
| 状況 | 整理する情報 | 誤りやすい処理 |
|---|---|---|
| 一度だけ購入し全量売却 | 購入と売却、双方の費用 | 出金額だけを利益とする |
| 複数回購入し一部売却 | 平均法に必要な全購入履歴 | 最も高い取得分だけを選ぶ |
| 報酬で取得後に売却 | 受領時の評価と取得価額 | 売却額をもう一度全額利益にする |
| 他の暗号資産へ交換 | 交換時の円価額と原価 | 円にしていないから除外する |
取得価額や必要経費は、自分に有利な数字を任意に選ぶものではありません。記録の整合性を保ち、分からない取引は元資料と一緒に相談してください。国税庁の暗号資産FAQが一般的な確認資料です。
ゲーム費用を一括で経費にしない
スニーカー、ジェム、通信、端末などは、実際の使い方と取引内容の確認が必要です。ゲーム内で支払ったから全て同じ年の必要経費になる、日常生活と兼用の端末が全額対象になる、といった処理は一律に決められません。
報酬を得るための消費と、投資目的の取得、私的な利用を分けて記録すると、確認しやすくなります。売却したNFTや残っている資産も、単に支払時点の費用として扱わず、保有状況を残してください。
申告前の照合と相談の準備
年初残高に購入・受領を加え、売却・消費・外部移動を調整して年末残高に近づくか確認します。合わない場合は、自己送金の重複、手数料の資産払い、未取得の履歴を調べます。残高が一致しても所得区分が正しいとは限りませんが、漏れを探す手掛かりになります。
相談時には、源泉徴収票、他所得、取引一覧、計算方法、不明点を用意します。税制改正は適用開始日と対象取引を確認し、報道の「分離課税」だけで対象年のGST全体へ適用しないでください。
申告を始める前に不明な取引だけを分ける
全ての履歴を一度に解決しようとせず、自己送金か交換か分からないもの、円価額がない報酬、手数料の扱いが不明なものを別表にします。元の履歴を削除せず、どの処理で迷ったかを残してください。
確定した取引と不明な取引を分けると、専門家へ相談するときに確認点が明確になります。仮の分類を採用した場合は、最終申告前にそのまま残っていないか再確認します。ツールがエラーを出さないことだけでは、分類の正しさは保証されません。
最後に、使用した計算方法、対象口座、除外した自己送金、円換算の根拠を短くまとめます。翌年の継続計算や問い合わせの際、過去の数字を再現するために役立ちます。税額の結果だけでなく、計算へ至る資料を保存することが重要です。
よくある質問
含み益だけなら通常は売却益と同じですか?
通常、保有中の値上がりだけと売却・交換による実現損益は区別します。報酬受領など別の出来事がないかも確認してください。
計算ツールを使えば資料は不要ですか?
元の履歴と設定の確認は必要です。対応していないゲームやDEX取引の欠落にも注意します。
海外サービスの履歴も必要ですか?
日本居住者の申告を考える際、国内取引だけで完結するとは限りません。海外分を含めて専門家へ提示します。
関連記事
出典・確認資料
- 国税庁:暗号資産に関する税務上の取扱いFAQ
- 国税庁:令和7年分作成コーナーFAQ、入力手順の参考資料
- 金融庁:アクセスFSA第270号、税制改正の条件と適用時期
- 財務省:令和8年度税制改正大綱、特定暗号資産の適用条件
- 国税庁:NFTに関する税務上の取扱い、問8、2023年公表
確認日:2026年11月4日。価格・料金・取扱条件は変更されるため、取引や申告の前に参照先で対象日と条件を確認してください。