仮想通貨の利益はいくらから確定申告?20万円ルールの例外
仮想通貨の利益20万円以下でも確認は必要。会社員の所得税申告と住民税、他の副収入、還付申告がある場合の違いを整理します。
この記事の内容
「仮想通貨の利益が20万円以下なら全員申告不要」ではありません。 一定の給与所得者の所得税に関する申告不要制度であり、売却額の基準でも、住民税まで非課税にする制度でもありません。1
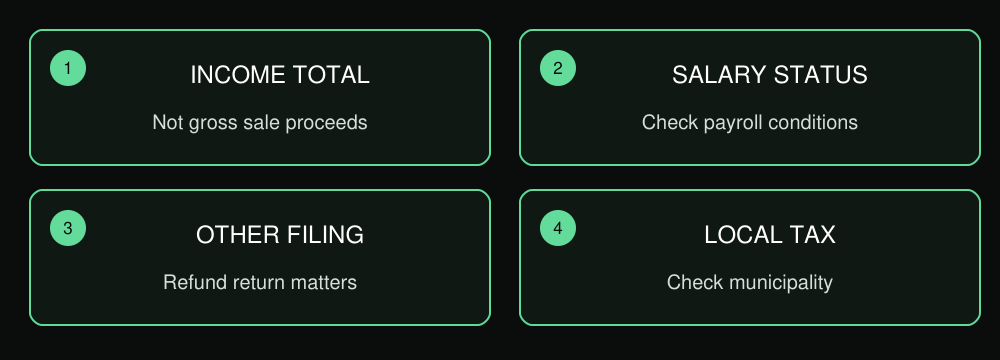
所得合計、給与の条件、他の申告理由、住民税を順に確認する申告要否の図。
20万円は売上ではなく所得
給与が一か所で年末調整などの条件を満たす人でも、給与・退職所得以外の所得合計が20万円を超えると申告が必要になる場合があります。暗号資産だけでなく他の副収入も合わせて確認します。給与収入2,000万円超など、別の申告要件もあります。1
仮に暗号資産の売却収入が100万円でも、取得価額などを差し引く前に20万円と比べることはできません。逆に暗号資産の所得が12万円、別の副業所得が10万円なら合計は22万円です。これは制度の確認用の仮定例で、個別の所得区分や経費認定は別途必要です。
申告が不要とは限らない三つの場面
| 場面 | 確認すること |
|---|---|
| 医療費控除等で確定申告する | 少額の他所得も含める必要があるか |
| 住民税 | 所得税の申告不要制度とは別に自治体で確認 |
| 給与所得者以外・複数給与 | 同じ20万円基準を当てはめられるか |
自治体の案内では、給与以外の所得が20万円以下でも住民税の申告が必要な場合があります。所得税の確定申告をした場合は、通常、別の住民税申告は不要ですが、自分の住所地の案内を確認してください。2
GSTはゲーム内に残していても調べる
GSTの獲得や他の暗号資産への交換があれば、銀行へ円を出していないことだけで所得ゼロとは判断できません。報酬の評価、消費、売却を整理してから申告要否を判定します。3 4
税制改正の分離課税は適用時期と対象に条件があります。20万円の説明と将来の制度を混ぜず、対象年分の公的資料で確認してください。5
申告要否を判定する順番
最初に自分が給与所得者か、給与が何か所から支払われているか、年末調整が行われたかを確認します。その上で、暗号資産を含む給与・退職以外の所得を集計します。仮想通貨の売却収入だけを20万円と比較する方法では判定できません。
次に、医療費控除など他の理由で確定申告するかを確認します。申告不要の条件に当てはまる少額所得があっても、申告する場合に除外できるとは限りません。最後に、住所地の住民税の案内を確認する流れが実用的です。
| 順序 | 用意する情報 | 分ける論点 |
|---|---|---|
| 1 | 源泉徴収票と給与の状況 | 20万円制度の対象となるか |
| 2 | 暗号資産と他の副収入 | 所得合計はいくらか |
| 3 | 控除等の申告予定 | 別の理由で申告するか |
| 4 | 自治体の案内 | 住民税の申告が必要か |
売却額と利益を区別する計算例
仮に売却収入が30万円、対応する取得価額と必要経費が25万円なら、差額は5万円です。売却額30万円だけで「20万円超」と判定しません。ただし、取得価額は適用する平均法などに基づき、任意に選べる数字ではありません。
一方、暗号資産の所得5万円に他の副業所得18万円があれば合計は23万円になります。二つの例は仕組みを説明する仮定であり、その人の申告要否を確定するものではありません。給与の条件、他の所得区分、控除、対象年の制度を合わせて確認します。
GST報酬と取引損益をまとめる前の注意
ゲームで取得したGSTは、受領時の評価とその後の交換・売却が別に関係する場合があります。売却していない、銀行へ出金していないという理由だけで、所得の一覧から消さないようにします。まず数量と円価額を整理してから、年間所得へまとめます。
複数の資産の損失を、給与や他の所得から自由に差し引けるとは限りません。所得区分や適用する制度により扱いが異なるため、「全てを合計して赤字だから申告不要」と単純化しないでください。繰越控除に関する改正情報も、適用開始と対象を確認する必要があります。
扶養や住民税は別の確認項目
所得税の申告不要制度は、扶養、健康保険、勤務先の副業規程までまとめて解決する制度ではありません。学生や扶養中の人は、関係する制度ごとに基準と対象となる収入・所得を確認します。20万円という数字を全ての場面へ流用しないことが重要です。
不明な場合は、源泉徴収票、所得一覧、GSTの獲得と交換履歴、計算方法を持って相談します。質問を「20万円以下です」だけで終えず、自分の給与と他所得、申告する理由まで示すと具体的な確認ができます。国税庁No.1900が給与所得者の一般的な入口です。
所得の一覧は暗号資産だけで終わらせない
仮想通貨の計算を終えたら、副業やその他の収入の一覧と突き合わせます。給与以外の所得という同じ確認枠に入るものがないかを調べるためで、異なる区分の損失を自由に差し引くためではありません。
不明な収入がある場合は、その発生理由と支払側の資料を残します。名前だけで所得区分を決めず、自分の給与の状態と一緒に確認してください。申告要否を判定する前提が欠けたまま、20万円以下という結果だけを作らないようにします。
住民税の相談には、住所地と対象年分も必要です。転居や前年分の手続きなど条件が違う場合があるため、検索で見つけた別の自治体の説明をそのまま自分へ適用せず、自分の自治体の案内へ戻って確認します。
よくある質問
損失がある年も履歴を保存しますか?
はい。取得価額や翌年の残高、別の所得の確認に必要になるため保存します。
学生や扶養中の人も20万円が基準ですか?
同じようには判断できません。所得税、扶養、社会保険などの基準を別々に確認します。
申告が必要か不明なら何を持って相談しますか?
源泉徴収票、他所得の一覧、暗号資産の損益計算、報酬や交換の履歴を用意します。
関連記事
出典・確認資料
- 国税庁:給与所得者で確定申告が必要な人、No.1900
- 名古屋市:給与以外の所得が20万円以下の場合の市民税・県民税申告
- 国税庁:NFTに関する税務上の取扱い、問8、2023年公表
- 国税庁:暗号資産に関する税務上の取扱いFAQ
- 金融庁:アクセスFSA第270号、税制改正の条件と適用時期
確認日:2026年11月4日。価格・料金・取扱条件は変更されるため、取引や申告の前に参照先で対象日と条件を確認してください。