GSTはステーキングできる?利率を探す前の確認ポイント
GSTの固定利率は確認できる?STEPN報酬、SOLのステーキング、レンディングや流動性提供を区別し、利回り表示を点検します。
この記事の内容
STEPN公式のGST固定利率ステーキングは、本調査では確認できません。 「GSTを預ければ年利○%」という数字を、公式の運動報酬と同じものとして扱わないでください。
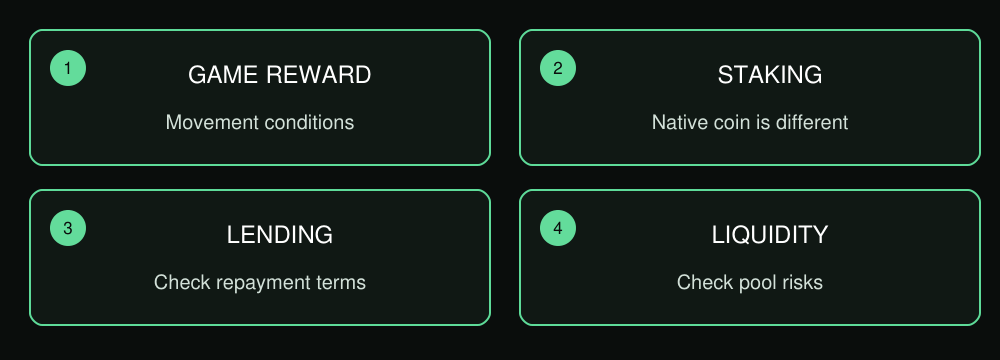
運動報酬、ステーキング、貸出、流動性提供は別の仕組みで、確認するリスクも異なります。
似た名前の運用を区別する
GSTの獲得はSTEPNのゲーム条件に基づくもので、保有枚数だけに利率を掛けて受け取る仕組みとは異なります。公式のGST獲得文書では、エナジーやスニーカー、移動条件などが示されています。1
| 表示される仕組み | 確認するリスク |
|---|---|
| SOLなどのステーキング | 対象資産、解除条件、報酬変動 |
| GSTの貸出・Earn商品 | 預け先の返還能力、引出制限 |
| DEXへの流動性提供 | 価格比変化、スマートコントラクト |
| STEPNでGSTを獲得 | プレイ費用、ゲーム条件、価格変動 |
国内業者のステーキング一覧にSOL等があることは、GSTの対応を意味しません。対象銘柄を正式名称で確認します。2
APYより先に返還条件を読む
商品を見つけたら、運営者、対象ネットワーク、預入資産、報酬資産、解除期間、費用、元本の返還条件を確認します。これらを説明できないページには接続しないでください。
表示APYは変動する場合があり、GST枚数が増えても円換算額が減る可能性があります。例として、枚数が10%増え価格が半分になれば、費用前の円価値は元の55%です。これは計算説明用の仮定で、実在商品の利率ではありません。
条件を確認できた場合だけ操作を検討
公式サイトの正規リンクから商品説明を読み、対応するネットワークを選びます。ウォレットの承認画面では利用先と権限を確認し、必要以上の資産を預けない判断も重要です。
ロック解除のため追加送金を求められたり、シードフレーズ入力を要求されたりしたら操作を止めます。確認できない利率を埋めて申し込むより、預けないことが損失管理になります。
利率を比べる前に資産の預け先を確認する
「ステーキング」という商品名でも、GSTを貸し付けるもの、別資産を預けてGSTを受け取るもの、流動性プールへ二種類の資産を入れるものでは、損失の発生条件が異なります。まず、誰が何を保管し、どのような運用で報酬が生まれるのかを説明できる状態にします。
商品画面にAPYがあっても、対象資産がSOLならGSTを直接運用する商品とは違います。運用後にGSTへ交換する予定がある場合は、その交換の価格変動と費用を追加して考えます。「STEPNに関係する資産だから同じ利率」とは扱いません。
利回り表示を分解する確認表
| 確認事項 | 読む理由 |
|---|---|
| 報酬の資産 | 元本と違う通貨なら、その価格リスクがある |
| 計算期間 | 一日・一週間の実績を通年と誤認しない |
| 上限数量 | 少額だけ高利率の場合がある |
| ロックと解除 | すぐ売却できない期間を把握する |
| 引出費用 | 少額の報酬を費用が上回る場合がある |
| 返還条件 | 元本の返還が保証されるとは限らない |
期間限定の追加報酬は、通常の運用報酬と分けます。途中で条件が変わる商品なら、最初に見たAPYを一年分の確定利益として予算に入れないでください。
GST枚数が増えても円では減る場合
仮に1,000GSTが一年で1,100GSTになり、単価が0.1円から0.05円へ下がれば、費用前の円価値は100円から55円へ減ります。これは仕組みの説明用で、確認した商品や実際の利率ではありません。報酬の増加率と価格下落率を別に置くと、リスクを見落としにくくなります。
流動性提供では、二つの資産の価格比が変わることで、単に保有した場合より評価額が小さくなる場合もあります。受け取る手数料や報酬だけでなく、引き出す時点の資産構成も確認する必要があります。
署名前と運用中の点検
公式の入口から商品説明を開き、ネットワーク、コントラクト、承認権限を確認します。どの資産をどこまで利用できる権限なのか読めない場合は署名しません。利率の高さを理由に、権限確認を後回しにしないでください。
預けた後は、残高、報酬、解除可能日、引出状況、公式の条件変更を記録します。出金時に別の個人アドレスへ「解除金」を払う要求が出た場合、追加送金せず正規窓口で確認します。最初から預けないことや、条件を理解できる運用だけに絞ることも選べます。
解約時の条件から逆に商品を読む
報酬率の次に読むのではなく、まず「やめたい日に何ができるか」を確認します。解除までの待機、申請可能日、最低引出量、費用、返還される資産が分からなければ、運用中に価格が下がった場合の対応を考えられません。
固定期間の運用と、いつでも引き出せるという表示では、利用条件を比較します。即時引出の表示があっても、障害・審査・市場条件による制約がないとは限りません。正式な規約で確認してください。
運用を終えた後の資産を円へ戻す費用も見積もります。増えた枚数がわずかで、引出・交換・円出金の固定費が大きければ、表示利率に対して実際の利益は小さくなります。報酬を受け取る場面だけでなく、終了までの経路を評価することが重要です。
よくある質問
APRとAPYは同じですか?
通常、APYは複利を考慮する表示です。ただし再投資可能性や費用が条件に合うかを確認する必要があります。
報酬が別トークンならGSTの利回りですか?
GST枚数が増えるとは限りません。報酬通貨の価格と換金費用を含めて評価します。
キャンペーン利率は一年続きますか?
対象期間、上限、条件がある場合があります。短期間の数字を通年の確定利率として扱わないでください。
関連記事
出典・確認資料
確認日:2026年11月4日。価格・料金・取扱条件は変更されるため、取引や申告の前に参照先で対象日と条件を確認してください。